
Finanças Pessoais
Dívida Boa: O Que É, Como Funciona e Quando um Empréstimo Pode Gerar Riqueza
Nem toda dívida empobrece. Algumas podem financiar uma máquina que aumenta a produção, um imóvel que gera renda, um negócio que amplia receitas ou uma qualificação capaz de elevar o rendimento profissional. O problema está em confundir crédito com riqueza: o dinheiro emprestado só se transforma numa boa dívida quando aquilo que é financiado tem capacidade real de produzir valor suficiente para compensar o seu custo, o risco assumido e o compromisso com o rendimento futuro.
- 22 Sep 2026
- Redacção
- 0 leituras
- 4 min de leitura
Falar de dívida como se todo crédito fosse um problema é tão simplista quanto tratar qualquer empréstimo como uma oportunidade. Há dívidas que podem destruir o orçamento de uma família, mas também existem financiamentos capazes de acelerar a construção de património, aumentar a capacidade produtiva de uma empresa ou elevar o rendimento futuro de uma pessoa. A diferença não está simplesmente no facto de existir uma prestação mensal. Está naquilo que o dinheiro emprestado produz depois de ser utilizado.
Uma dívida verdadeiramente produtiva nasce quando o capital obtido hoje tem uma finalidade capaz de gerar valor amanhã. É o caso de uma empresa que financia uma máquina para aumentar a produção, de um profissional que adquire equipamento indispensável para ampliar a sua actividade ou de um investidor que compra um activo capaz de gerar receitas. Nesses casos, o crédito pode funcionar como instrumento de crescimento, desde que o retorno esperado seja superior ao custo financeiro e que exista capacidade real para suportar a obrigação.
O primeiro cuidado está justamente na palavra “esperado”. Comprar um activo não transforma automaticamente uma dívida em boa dívida. Um empresário pode contrair MZN 1 milhão para expandir o negócio e descobrir, meses depois, que a procura não cresceu como previsto. Um imóvel comprado para arrendamento pode permanecer vazio. Uma máquina pode produzir mais, mas não encontrar compradores suficientes. Uma formação cara pode não resultar no aumento de rendimento imaginado. O activo existe, mas a dívida continua a vencer.
Por isso, a análise correcta começa antes da assinatura do contrato. Quanto será recebido? Quanto será devolvido no total? Qual será o custo do financiamento? Que rendimento adicional o investimento precisa de produzir para pagar a dívida? E o que acontece se as receitas ficarem abaixo do esperado?
Imagine uma pequena empresa que factura MZN 400.000 por mês e identifica uma máquina de MZN 600.000 capaz de aumentar a produção. O empresário consegue financiar a aquisição, mas não deveria olhar apenas para a prestação. Precisa estimar quanto a máquina acrescentará efectivamente ao resultado da empresa. Se o equipamento aumentar a receita, mas também elevar substancialmente os custos de produção, manutenção e distribuição, o cálculo muda completamente.
A mesma lógica aplica-se à aquisição de um imóvel destinado ao arrendamento. O facto de o imóvel poder valorizar não significa que qualquer financiamento para comprá-lo seja automaticamente racional. É necessário considerar renda, períodos de desocupação, manutenção, impostos, seguros, custos de aquisição, juros e outras despesas. O activo deve ser analisado pelo fluxo económico que efectivamente produz, e não apenas pelo preço que poderá alcançar no futuro.
Há também uma forma menos evidente de dívida produtiva: aquela utilizada para preservar uma actividade que já gera rendimento. Uma empresa que depende de determinado equipamento para funcionar pode recorrer a financiamento para substituí-lo quando uma avaria ameaça interromper a produção. Nesse caso, o crédito pode não aumentar imediatamente a receita, mas pode evitar a perda de uma fonte existente de rendimento.
O mesmo princípio pode aparecer na vida profissional. Um trabalhador independente que precisa de equipamento específico para executar contratos pode financiar esse activo quando existe procura comprovada pelos seus serviços. A dívida deixa de ser simplesmente dinheiro antecipado e passa a estar ligada à capacidade de produzir rendimento.
Mas existe uma fronteira que não deve ser ignorada. Nem toda dívida relacionada com trabalho é boa, e nem toda dívida relacionada com consumo é necessariamente má. A classificação depende da relação entre o dinheiro emprestado, o benefício obtido, o custo do financiamento e a capacidade de pagamento.
Essa distinção é particularmente importante porque o mercado financeiro utiliza frequentemente palavras como “investimento”, “oportunidade” e “crescimento” para descrever operações que continuam a representar obrigações financeiras. O nome dado ao crédito não altera a matemática.
Uma dívida de MZN 500.000 que exige o pagamento total de MZN 650.000 custa MZN 150.000 além do capital recebido. Para que o financiamento faça sentido economicamente, a operação precisa produzir valor suficiente para compensar esse custo e ainda justificar o risco assumido. Se isso não acontecer, chamar o empréstimo de “investimento” não melhora o resultado.
A boa dívida, portanto, não é aquela que permite comprar mais. É aquela que pode aumentar a capacidade de produzir, preservar ou adquirir património sem comprometer de forma desproporcional a capacidade financeira de quem a contrai.
É por isso que uma prestação baixa também pode enganar. Alongar um financiamento reduz o valor pago todos os meses, mas pode aumentar substancialmente o montante desembolsado ao longo dos anos. O que interessa não é apenas saber se a prestação cabe no orçamento. É saber quanto aquela decisão custará no fim.
A pergunta decisiva não deveria ser apenas “consigo pagar?”. Deveria ser: “o que estou a financiar produzirá valor suficiente para justificar o custo, o risco e o compromisso com o meu rendimento futuro?”
Quando a resposta é sustentada por números, fluxo de caixa e uma finalidade económica concreta, a dívida pode ser uma ferramenta. Quando depende apenas de expectativa, entusiasmo ou promessa de valorização, o crédito deixa de ser estratégia e passa a ser aposta.
No mundo das finanças, essa diferença pode determinar se o dinheiro emprestado ajudará a construir património ou apenas antecipará o consumo à custa do futuro.
Leia também
Prestação Baixa Não Significa Crédito Barato: Como Calcular o Custo Real de um Empréstimo
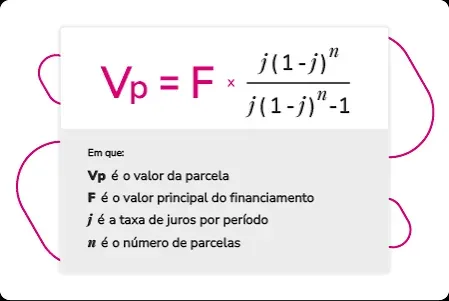
Uma prestação de US$ 200 pode parecer acessível no orçamento mensal, mas isso não significa que o crédito seja barato. O valor da parcela é apenas uma parte da equação: juros, prazo, comissões, seguros e outros encargos podem fazer com que um empréstimo aparentemente confortável custe milhares de dólares a mais no final. É por isso que comparar créditos apenas pela prestação mensal pode levar o consumidor a escolher uma operação mais cara sem perceber. Para saber quanto um empréstimo realmente custa, é necessário olhar para o valor total que será pago durante toda a vigência do contrato — e não apenas para aquilo que cabe no bolso todos os meses.

Comprar Carro à Vista ou Financiar? Custos, Juros, Riscos e Quando Cada Opção Compensa
Comprar um carro é uma das decisões que mais rapidamente pode alterar o orçamento de uma família. Pagar a pronto elimina juros e prestações, mas pode consumir uma parcela importante das poupanças; financiar preserva parte do dinheiro no curto prazo, mas transforma o rendimento dos próximos meses ou anos numa fonte de pagamento de uma dívida. Entre as duas alternativas, a escolha não depende apenas do preço do automóvel ou do valor da prestação: é preciso calcular o custo total do crédito, a liquidez que ficará disponível, as despesas de manutenção, a perda de valor do veículo e o impacto da operação sobre o património. Em muitos casos, a pergunta mais importante não é quanto custa comprar o carro, mas quanto essa decisão vai custar à vida financeira do proprietário depois de o carro sair do stand.
Comprar Casa ou Continuar a Arrendar? Veja Qual Opção Protege Melhor o Seu Património
Comprar uma casa é frequentemente apresentado como sinónimo de segurança financeira e construção de património. Mas a decisão de comprar ou continuar a arrendar está longe de ser tão simples. Uma casa própria pode transformar parte do rendimento mensal num activo, mas também exige capital inicial, crédito, juros, impostos, manutenção e outros custos que podem comprometer a liquidez durante anos. O arrendamento, por outro lado, não significa necessariamente desperdiçar dinheiro: pode oferecer mobilidade, menor exposição a determinados custos e a possibilidade de manter capital disponível para outros investimentos. A questão decisiva, portanto, não é apenas quanto custa a prestação ou a renda todos os meses, mas qual das duas escolhas permite preservar e aumentar o património ao longo do tempo, de acordo com o rendimento, os objectivos, os riscos e a realidade financeira de cada família.
Comprar Casa a Pronto ou Financiar: Qual é a Melhor Opção Financeira?
Comprar uma casa à vista elimina juros e prestações, mas pode consumir grande parte das poupanças de uma só vez. Financiar preserva liquidez e permite manter capital disponível para outras necessidades ou investimentos, mas transforma uma parte do rendimento futuro numa obrigação que pode durar décadas. Entre pagar imediatamente e recorrer ao crédito, a decisão não deve ser tomada apenas pelo preço do imóvel ou pelo valor da prestação: é preciso comparar o custo total do financiamento, o rendimento disponível, a reserva de emergência, o retorno possível do capital e os riscos jurídicos e financeiros da operação.