
Finanças Pessoais
Comprar Casa a Pronto ou Financiar: Qual é a Melhor Opção Financeira?
Comprar uma casa à vista elimina juros e prestações, mas pode consumir grande parte das poupanças de uma só vez. Financiar preserva liquidez e permite manter capital disponível para outras necessidades ou investimentos, mas transforma uma parte do rendimento futuro numa obrigação que pode durar décadas. Entre pagar imediatamente e recorrer ao crédito, a decisão não deve ser tomada apenas pelo preço do imóvel ou pelo valor da prestação: é preciso comparar o custo total do financiamento, o rendimento disponível, a reserva de emergência, o retorno possível do capital e os riscos jurídicos e financeiros da operação.
- 22 Sep 2026
- Redacção
- 0 leituras
- 7 min de leitura
Comprar uma casa a pronto ou recorrer a financiamento são duas decisões aparentemente simples, mas economicamente muito diferentes. Na primeira, o comprador troca uma grande parcela da sua liquidez por um imóvel e elimina, em princípio, a dívida associada à aquisição. Na segunda, preserva parte do dinheiro disponível, mas assume uma obrigação financeira que poderá durar muitos anos e cujo custo final será superior ao preço inicial do imóvel. Nenhuma das alternativas é universalmente melhor: a escolha depende da situação financeira, do custo do crédito, da capacidade de rendimento, da necessidade de liquidez e da utilização que o comprador poderia dar ao dinheiro que não gastar na casa.
Comprar a casa a pronto: pagar menos ou perder liquidez?
A principal vantagem da compra a pronto é evidente: não existe financiamento para pagar. O comprador não fica sujeito a juros sobre o capital emprestado, não precisa de suportar uma prestação mensal e reduz a exposição ao risco de incumprimento. Se uma casa custa 200.000 e o comprador dispõe desse montante, a aquisição directa pode evitar que, ao longo de 20 ou 30 anos, sejam pagos dezenas de milhares adicionais em juros e outros encargos.
Há também uma vantagem patrimonial importante. Depois da conclusão da compra e do cumprimento das formalidades legais aplicáveis, o comprador passa a deter o imóvel sem uma dívida hipotecária ou outra garantia financeira associada ao crédito. Isso pode proporcionar maior previsibilidade financeira e reduzir a pressão sobre o rendimento mensal.
Mas pagar a pronto tem um custo que muitas vezes não aparece na escritura: a liquidez sacrificada.
Imagine uma pessoa com 300.000 disponíveis que encontra uma casa por 250.000. Se utilizar praticamente todo o capital para comprar o imóvel, poderá ficar com apenas 50.000 em dinheiro ou investimentos líquidos. A pessoa passa a ter um património imobiliário elevado, mas pouca capacidade imediata para enfrentar desemprego, doença, emergência familiar, oportunidade empresarial ou qualquer outra necessidade de capital.
O problema não está na casa. Está na concentração patrimonial.
Uma pessoa pode ser “rica” em património e, simultaneamente, ter dificuldades para obter dinheiro rapidamente. Uma casa não é uma conta bancária: transformá-la em dinheiro pode exigir venda, negociação, custos, tempo e condições favoráveis de mercado.
Financiar: preservar dinheiro, assumir uma obrigação
O financiamento imobiliário funciona de maneira diferente. O comprador utiliza uma parte do seu capital como entrada e recorre a uma instituição financeira para obter o restante. Em troca, compromete-se a efectuar pagamentos durante determinado período, normalmente acrescidos de juros e outros custos previstos no contrato.
A principal vantagem é a preservação de liquidez.
Se uma casa custa 250.000 e o comprador possui 300.000, poderia, em determinadas condições, dar uma entrada de 75.000 e financiar os restantes 175.000. Continuaria com uma parcela significativa do seu capital disponível.
Esse dinheiro pode funcionar como reserva financeira, capital para uma actividade empresarial, investimento ou simplesmente margem de segurança. Mas existe uma condição essencial: o capital preservado precisa de ter uma utilização economicamente razoável.
Não faz sentido contrair uma dívida cara apenas para manter dinheiro parado numa conta que rende quase nada. Nesse cenário, o comprador poderá estar a pagar juros elevados ao banco enquanto recebe um retorno reduzido sobre o dinheiro que decidiu conservar.
É aqui que aparece uma das comparações mais importantes de toda a decisão.
Se o financiamento custa, por exemplo, 8% ao ano e o capital que o comprador mantém investido produz consistentemente 3%, a simples preservação desse dinheiro não cria uma vantagem financeira. O custo do dinheiro emprestado é superior ao retorno obtido sobre o dinheiro conservado.
A matemática pode inverter-se quando o custo efectivo do financiamento é baixo e o capital preservado possui uma utilização com retorno superior ao custo da dívida. Mas isso envolve risco e não deve ser tratado como rendimento garantido.
O verdadeiro preço da casa financiada
O comprador que analisa apenas o preço anunciado pode subestimar significativamente o custo da aquisição.
Uma casa de 250.000 financiada por 20 anos não custa necessariamente 250.000.
Ao preço do imóvel podem somar-se juros, comissões, seguros, impostos, despesas de avaliação, custos de constituição e registo da garantia, custos bancários e outros encargos, dependendo da jurisdição e do contrato.
Por isso, antes de assinar, o comprador deveria obter uma resposta para uma pergunta simples:
Quanto dinheiro vou entregar ao longo de toda a operação?
Esse número deve ser comparado com o preço da casa e não apenas com o valor da prestação mensal.
Uma prestação de 1.500 pode parecer administrável. Mas 1.500 multiplicados por 240 meses representam 360.000, antes mesmo de considerar que a estrutura concreta do financiamento pode incluir outros encargos.
A prestação mensal explica o esforço mensal. O custo total explica o preço financeiro da decisão.
E se o comprador investir o dinheiro que não gastou na casa?
Este é provavelmente o argumento mais sofisticado a favor do financiamento.
Suponhamos que uma pessoa pode comprar uma casa de 300.000 a pronto, mas decide dar 100.000 de entrada e financiar 200.000. Os 200.000 que não foram utilizados na compra permanecem disponíveis.
A pergunta passa a ser: o que acontecerá a esses 200.000?
Se forem consumidos em carros, viagens, bens de luxo e despesas sem retorno, o financiamento provavelmente terá servido apenas para manter um padrão de consumo enquanto uma dívida imobiliária cresce.
Se, ao contrário, o capital for utilizado numa actividade produtiva ou numa carteira de investimentos adequada ao perfil de risco do comprador, a análise torna-se diferente.
Ainda assim, não se deve comparar simplesmente “rentabilidade esperada” com “juros do financiamento”. Investimentos têm risco; a prestação do banco é uma obrigação contratual. Uma aplicação pode perder valor enquanto a dívida continua a vencer.
Quando comprar a pronto pode fazer mais sentido
A compra sem financiamento pode ser particularmente atractiva para quem dispõe de capital abundante, deseja reduzir obrigações mensais e não possui uma utilização alternativa do dinheiro com retorno potencialmente superior ao custo do crédito.
Também pode fazer sentido para pessoas próximas da reforma ou com rendimentos pouco previsíveis, para quem reduzir despesas fixas pode ser mais importante do que preservar capital através de financiamento.
Mas mesmo nesses casos existe uma precaução: não utilizar todo o património líquido na aquisição.
Comprar a casa e ficar sem reserva para emergências não representa necessariamente uma situação financeira mais segura.
Quando financiar pode fazer mais sentido
O financiamento pode ser racional para quem possui rendimento estável, consegue suportar confortavelmente a prestação, dispõe de uma reserva financeira adequada e pretende preservar capital para outras finalidades.
Pode também ser relevante para empresários e investidores que atribuem valor elevado à liquidez. Um empresário pode preferir manter capital disponível para a actividade económica em vez de imobilizar todo o dinheiro numa residência.
Mas o financiamento deve ser analisado com especial cuidado quando a prestação depende de uma renda variável, de comissões, de um negócio ainda instável ou de expectativas futuras incertas.
O banco cobra a prestação de acordo com o contrato, e não de acordo com o desempenho do negócio ou com a evolução do salário.
Há ainda uma questão jurídica que não pode ser ignorada
Comprar uma casa não é apenas uma decisão financeira. É uma operação jurídica.
Antes de entregar dinheiro ou assumir financiamento, o comprador deve verificar a titularidade do imóvel, a legitimidade de quem vende, a existência de ónus, encargos, hipotecas, penhoras, limitações ao direito de propriedade, situação registral, licenças e demais requisitos aplicáveis na jurisdição onde o imóvel se encontra.
No financiamento, é igualmente essencial compreender o contrato de crédito, a garantia prestada, as condições de incumprimento, as consequências do atraso, as regras de amortização antecipada, as taxas aplicáveis e os custos que podem surgir durante a vigência da operação.
As regras variam significativamente entre países. Uma análise feita para Portugal, Brasil, Moçambique, África do Sul, Reino Unido ou Estados Unidos não pode simplesmente ser transplantada para outra jurisdição.
O princípio internacional, contudo, é semelhante: não se deve avaliar apenas a casa; deve-se avaliar a operação jurídica e financeira completa.
A decisão deve começar por cinco perguntas
Antes de escolher entre comprar a pronto ou financiar, o comprador deveria colocar-se diante de cinco perguntas.
Quanto dinheiro ficará disponível depois da compra?
Quanto custará efectivamente o financiamento durante toda a sua duração?
O rendimento mensal suporta a prestação mesmo num cenário financeiro menos favorável?
O capital que seria utilizado na compra possui uma utilização alternativa economicamente justificável?
E, finalmente, o comprador está disposto a assumir a obrigação financeira durante todo o prazo contratado?
As respostas podem conduzir pessoas com o mesmo salário e a mesma casa a decisões completamente diferentes.
É precisamente por isso que não existe uma regra universal segundo a qual “casa deve ser sempre comprada a pronto” ou “dinheiro nunca deve ser imobilizado em imóveis”.
A escolha correcta depende da relação entre património, liquidez, rendimento, custo do crédito, risco e horizonte de vida.
A compra a pronto oferece simplicidade e elimina o custo financeiro do empréstimo, mas pode concentrar excessivamente o património num único activo. O financiamento preserva liquidez e pode permitir utilizar capital noutras oportunidades, mas transforma uma parte do rendimento futuro numa obrigação e aumenta o custo total da habitação.
No fim, a questão não é saber qual opção parece mais rica.
É saber qual delas deixa o comprador financeiramente mais preparado para o futuro sem assumir um risco que não compreende ou não consegue suportar.
Leia também
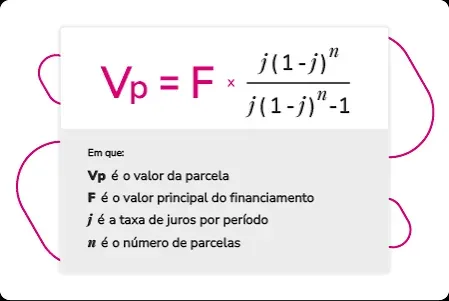
Prestação Baixa Não Significa Crédito Barato: Como Calcular o Custo Real de um Empréstimo
Uma prestação de US$ 200 pode parecer acessível no orçamento mensal, mas isso não significa que o crédito seja barato. O valor da parcela é apenas uma parte da equação: juros, prazo, comissões, seguros e outros encargos podem fazer com que um empréstimo aparentemente confortável custe milhares de dólares a mais no final. É por isso que comparar créditos apenas pela prestação mensal pode levar o consumidor a escolher uma operação mais cara sem perceber. Para saber quanto um empréstimo realmente custa, é necessário olhar para o valor total que será pago durante toda a vigência do contrato — e não apenas para aquilo que cabe no bolso todos os meses.

Comprar Carro à Vista ou Financiar? Custos, Juros, Riscos e Quando Cada Opção Compensa
Comprar um carro é uma das decisões que mais rapidamente pode alterar o orçamento de uma família. Pagar a pronto elimina juros e prestações, mas pode consumir uma parcela importante das poupanças; financiar preserva parte do dinheiro no curto prazo, mas transforma o rendimento dos próximos meses ou anos numa fonte de pagamento de uma dívida. Entre as duas alternativas, a escolha não depende apenas do preço do automóvel ou do valor da prestação: é preciso calcular o custo total do crédito, a liquidez que ficará disponível, as despesas de manutenção, a perda de valor do veículo e o impacto da operação sobre o património. Em muitos casos, a pergunta mais importante não é quanto custa comprar o carro, mas quanto essa decisão vai custar à vida financeira do proprietário depois de o carro sair do stand.
Comprar Casa ou Continuar a Arrendar? Veja Qual Opção Protege Melhor o Seu Património
Comprar uma casa é frequentemente apresentado como sinónimo de segurança financeira e construção de património. Mas a decisão de comprar ou continuar a arrendar está longe de ser tão simples. Uma casa própria pode transformar parte do rendimento mensal num activo, mas também exige capital inicial, crédito, juros, impostos, manutenção e outros custos que podem comprometer a liquidez durante anos. O arrendamento, por outro lado, não significa necessariamente desperdiçar dinheiro: pode oferecer mobilidade, menor exposição a determinados custos e a possibilidade de manter capital disponível para outros investimentos. A questão decisiva, portanto, não é apenas quanto custa a prestação ou a renda todos os meses, mas qual das duas escolhas permite preservar e aumentar o património ao longo do tempo, de acordo com o rendimento, os objectivos, os riscos e a realidade financeira de cada família.
Dívida Boa: O Que É, Como Funciona e Quando um Empréstimo Pode Gerar Riqueza
Nem toda dívida empobrece. Algumas podem financiar uma máquina que aumenta a produção, um imóvel que gera renda, um negócio que amplia receitas ou uma qualificação capaz de elevar o rendimento profissional. O problema está em confundir crédito com riqueza: o dinheiro emprestado só se transforma numa boa dívida quando aquilo que é financiado tem capacidade real de produzir valor suficiente para compensar o seu custo, o risco assumido e o compromisso com o rendimento futuro.