

Acções
FORENSE
Cobertura financeira com rigor editorial — mercados, poupança e negócios.

Nem todo gasto inesperado é uma emergência financeira. Uma promoção, uma viagem, uma festa, um equipamento novo ou uma despesa que poderia ter sido prevista não justificam necessariamente o uso da reserva de emergência. Saber distinguir uma verdadeira urgência de um simples desejo ou de uma despesa previsível é fundamental para evitar que o dinheiro destinado a proteger o orçamento desapareça em gastos que poderiam ser planeados.
Poupar não precisa de depender do dinheiro que sobra no fim do mês. A estratégia de “pagar-se primeiro” propõe inverter essa lógica: assim que o rendimento chega, uma parte é separada para a poupança antes de começar o consumo. A ideia pode ajudar a criar uma reserva financeira e financiar objectivos de médio e longo prazo, mas exige que o valor reservado seja compatível com o rendimento e com as despesas essenciais.

Poupar não precisa de significar cortar tudo o que torna a vida agradável. O problema está muitas vezes menos nas grandes despesas do que no dinheiro que desaparece em pequenas compras, subscrições e hábitos repetidos sem grande valor. Ao automatizar uma parte da poupança, controlar os desperdícios e reservar espaço para lazer, é possível acumular dinheiro de forma consistente sem transformar o orçamento numa sequência de privações.

A reserva de emergência deve ser usada quando surge uma despesa necessária, inesperada e difícil de adiar sem comprometer o orçamento ou a vida financeira da família. Perda de rendimento, despesas médicas urgentes, reparações indispensáveis ou outros acontecimentos que não estavam previstos podem justificar o seu uso. Já uma viagem, uma promoção ou a compra de um produto desejado não transformam uma despesa numa emergência.

A reserva de emergência só cumpre a sua função se estiver disponível quando surgir uma despesa inesperada. Por isso, o local onde o dinheiro é guardado é quase tão importante quanto o valor acumulado: deve oferecer segurança, acesso relativamente rápido e pouca tentação para gastos do dia a dia. Deixar toda a reserva em dinheiro físico, misturá-la com a conta corrente ou colocá-la num investimento difícil de resgatar pode criar problemas precisamente no momento em que esse dinheiro for necessário.

As compras por impulso com cartão de crédito podem comprometer o orçamento sem que o consumidor perceba imediatamente o impacto das pequenas despesas acumuladas. Promoções, anúncios nas redes sociais e a facilidade de pagar agora e só liquidar a dívida mais tarde incentivam decisões rápidas, muitas vezes sem avaliar a real necessidade do produto. Criar uma pausa antes de comprar, definir limites de gastos e acompanhar o extracto do cartão são medidas que ajudam a reduzir despesas desnecessárias e evitar dívidas difíceis de pagar.

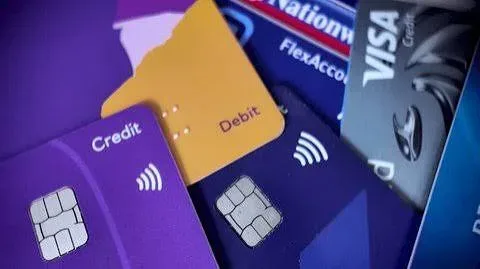
O cartão de débito permite pagar compras com o dinheiro disponível na conta, enquanto o cartão de crédito possibilita utilizar um limite que deverá ser reembolsado posteriormente. Embora ambos facilitem pagamentos presenciais e online, diferem nos custos, nas condições de utilização e nos riscos para o orçamento. Compreender essas diferenças ajuda a escolher o cartão adequado às necessidades pessoais, evitando juros desnecessários e despesas acima da capacidade financeira.

O cartão de crédito permite fazer compras e pagar por serviços sem utilizar imediatamente o dinheiro disponível na conta, mas essa facilidade tem um custo quando o valor utilizado não é pago integralmente dentro do prazo previsto. Ao contrário do cartão de débito, que movimenta normalmente o saldo da conta, o cartão de crédito permite utilizar um limite de financiamento que deverá ser reembolsado posteriormente. Compreender o funcionamento desse mecanismo ajuda a evitar juros, comissões e dívidas que se acumulam de mês para mês.

Amortizar um empréstimo pode reduzir os juros e encurtar o prazo da dívida, mas usar todas as poupanças para pagar antecipadamente nem sempre compensa. A decisão depende da taxa de juro, das comissões cobradas pela instituição financeira, do tempo que falta para terminar o contrato e da capacidade de manter uma reserva para imprevistos. Antes de entregar dinheiro ao banco, é importante calcular quanto se poupa realmente e avaliar se o orçamento continuará preparado para despesas inesperadas.

A decisão depende da taxa de juro, do saldo em dívida, dos encargos de liquidação antecipada e da reserva financeira que continuará disponível depois do pagamento. Antes de entregar o dinheiro ao banco, é necessário comparar o custo de continuar a pagar com o benefício de terminar a dívida mais cedo.
Análise de mercados, poupança e investimentos — semanalmente. Sem spam.
Legal
Conteúdo informativo sobre finanças pessoais e economia. Não constitui aconselhamento de investimento personalizado.