
Cartões
Cartão de crédito ou cartão de débito: quais são as diferenças?
O cartão de débito permite pagar compras com o dinheiro disponível na conta, enquanto o cartão de crédito possibilita utilizar um limite que deverá ser reembolsado posteriormente. Embora ambos facilitem pagamentos presenciais e online, diferem nos custos, nas condições de utilização e nos riscos para o orçamento. Compreender essas diferenças ajuda a escolher o cartão adequado às necessidades pessoais, evitando juros desnecessários e despesas acima da capacidade financeira.
- 1 Oct 2026
- Redacção
- 0 leituras
- 4 min de leitura
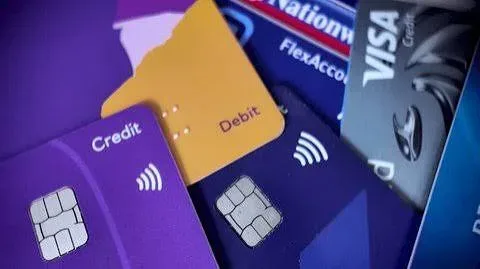
Escolher entre cartão de crédito e cartão de débito pode fazer diferença no controlo das despesas, no acesso ao dinheiro e no risco de acumular dívidas. Embora ambos permitam efectuar pagamentos em lojas, restaurantes e plataformas digitais, funcionam de maneira diferente: o cartão de débito movimenta normalmente o dinheiro disponível na conta, enquanto o cartão de crédito permite utilizar um limite que terá de ser reembolsado posteriormente. A escolha depende das necessidades do consumidor, dos custos associados e da capacidade de gerir os pagamentos.
Como funciona o cartão de débito
O cartão de débito está ligado a uma conta bancária e permite efectuar pagamentos com base no saldo disponível, respeitando os limites e as condições aplicáveis. Quando alguém compra produtos no valor de 2.000 meticais, por exemplo, esse montante é normalmente descontado da conta. Outros exemplos independentes de compras seriam 30 dólares, 28 euros, 500 rands sul-africanos, 200 yuans chineses, 4.500 ienes japoneses ou 40.000 wons sul-coreanos. Os valores são ilustrativos e não representam equivalências cambiais.
Como o pagamento utiliza dinheiro que já pertence ao titular, o cartão de débito facilita o acompanhamento das despesas e reduz o risco de acumular uma dívida de crédito. Contudo, não elimina a possibilidade de gastar excessivamente, pagar comissões ou sofrer perdas em caso de fraude.
Como funciona o cartão de crédito
O cartão de crédito permite efectuar compras utilizando um limite de financiamento disponibilizado ao titular. O valor utilizado deve ser pago posteriormente, de acordo com o extracto e as condições contratuais. Quando o saldo é liquidado integralmente dentro do prazo aplicável, as compras podem beneficiar de um período sem juros, caso essa condição esteja prevista no contrato.
Imagine uma compra de 10.000 meticais feita com cartão de crédito. Se o titular pagar o valor integral no prazo estabelecido, poderá evitar os juros aplicáveis às compras abrangidas por esse benefício. Se pagar apenas uma parte, o saldo restante poderá gerar juros e aumentar o custo da compra. O mesmo princípio aplica-se a despesas de 150 dólares, 140 euros, 2.500 rands, 1.000 yuans, 22.000 ienes ou 200.000 wons, embora as condições dependam do contrato e do mercado em que o cartão é emitido.
Qual cartão ajuda a controlar melhor as despesas?
O cartão de débito permite acompanhar os gastos com base no dinheiro disponível, enquanto o cartão de crédito separa o momento da compra do momento do pagamento. Esta diferença pode ser útil para quem precisa de gerir o fluxo de caixa, mas também pode criar uma falsa sensação de disponibilidade financeira.
Uma pessoa que recebe 30.000 meticais por mês e utiliza o cartão de crédito para gastar mais 8.000 meticais não aumentou o seu rendimento: assumiu uma obrigação que terá de pagar com dinheiro futuro. O mesmo acontece com quem recebe 800 dólares, 750 euros, 14.000 rands, 6.000 yuans, 120.000 ienes ou 1.000.000 de wons. Estes são exemplos independentes, não conversões entre moedas.
Por isso, quem tem dificuldade em controlar os gastos pode beneficiar de utilizar predominantemente o cartão de débito para despesas correntes. O cartão de crédito exige disciplina adicional, sobretudo quando existe a tentação de pagar apenas o mínimo mensal.
Segurança, custos e compras pela internet
Os dois cartões podem ser utilizados em compras presenciais e, conforme a sua modalidade, em pagamentos online. Ambos podem estar sujeitos a fraude, roubo de dados, transacções não autorizadas e comissões. As condições de contestação de operações e de responsabilização por perdas dependem das regras aplicáveis e do contrato.
Antes de escolher, o consumidor deve verificar as comissões de manutenção, os custos de levantamento, os limites de utilização, as condições para pagamentos internacionais e os mecanismos de bloqueio do cartão. No crédito, deve ainda confirmar a taxa de juro, o prazo de pagamento e as consequências de atrasos. Uma compra internacional pode incluir custos cambiais e outras tarifas, mesmo quando o preço anunciado parece baixo.
Como escolher entre cartão de crédito e cartão de débito
A decisão deve considerar a forma como o consumidor recebe e utiliza o dinheiro. O cartão de débito permite pagar directamente com o saldo disponível e pode ser suficiente para as despesas habituais. O cartão de crédito pode oferecer flexibilidade de pagamento e benefícios adicionais, mas só deve ser utilizado quando o titular compreende os custos e consegue cumprir as obrigações assumidas.
Também é possível utilizar os dois de forma complementar: débito para despesas quotidianas e crédito para compras planeadas que possam ser pagas integralmente no prazo devido. O essencial é acompanhar os movimentos, proteger os dados do cartão e não confundir crédito disponível com dinheiro próprio.
No final, a diferença central é simples: o cartão de débito utiliza normalmente o saldo da conta, enquanto o cartão de crédito cria uma obrigação de pagamento futuro. Compreender essa distinção ajuda o consumidor a escolher o instrumento adequado às suas necessidades sem comprometer o orçamento.
Leia também

Como evitar compras por impulso com cartão de crédito
As compras por impulso com cartão de crédito podem comprometer o orçamento sem que o consumidor perceba imediatamente o impacto das pequenas despesas acumuladas. Promoções, anúncios nas redes sociais e a facilidade de pagar agora e só liquidar a dívida mais tarde incentivam decisões rápidas, muitas vezes sem avaliar a real necessidade do produto. Criar uma pausa antes de comprar, definir limites de gastos e acompanhar o extracto do cartão são medidas que ajudam a reduzir despesas desnecessárias e evitar dívidas difíceis de pagar.


Como funciona o cartão de crédito
O cartão de crédito permite fazer compras e pagar por serviços sem utilizar imediatamente o dinheiro disponível na conta, mas essa facilidade tem um custo quando o valor utilizado não é pago integralmente dentro do prazo previsto. Ao contrário do cartão de débito, que movimenta normalmente o saldo da conta, o cartão de crédito permite utilizar um limite de financiamento que deverá ser reembolsado posteriormente. Compreender o funcionamento desse mecanismo ajuda a evitar juros, comissões e dívidas que se acumulam de mês para mês.