Saltar para o conteúdo

Redacção

Redacção

117 artigo(s) publicado(s).

Cartão de crédito: ferramenta financeira ou antecipação de salário?
Educação Financeira

Cartão de crédito: ferramenta financeira ou antecipação de salário?

O cartão de crédito pode tornar uma compra simples, mas também pode tornar invisível o momento em que o dinheiro acaba. Enquanto o limite disponível parece oferecer liberdade para consumir, o salário permanece exactamente o mesmo — e cada compra feita a crédito transforma uma parte do rendimento futuro numa obrigação. O problema começa quando o cartão deixa de ser usado para facilitar pagamentos e passa a financiar despesas que o salário actual não consegue suportar. Nesse momento, aquilo que parece dinheiro disponível pode ser apenas uma antecipação do próximo salário, com juros e outros custos pelo caminho.

22 Sep 2026, 21:23

O que acontece ao salário quando as prestações começam a acumular?
Educação Financeira

O que acontece ao salário quando as prestações começam a acumular?

O salário pode continuar exactamente igual enquanto a vida financeira começa a ficar mais apertada. Uma prestação do carro, outra do cartão, um empréstimo pessoal e mais algumas compras parceladas podem transformar um rendimento aparentemente confortável num dinheiro que chega à conta já comprometido. O problema não está necessariamente numa única dívida, mas na soma de todas elas: quanto mais prestações se acumulam, menor é a parcela do salário realmente disponível para alimentação, habitação, poupança, emergências e decisões do presente. É assim que o rendimento deixa de financiar a vida actual e começa, cada mês, a pagar compromissos assumidos no passado.

22 Sep 2026, 21:15

Pagar uma dívida com outra: solução temporária ou ciclo perigoso?
Educação Financeira

Pagar uma dívida com outra: solução temporária ou ciclo perigoso?

Pagar uma dívida com outra pode dar ao orçamento uma aparência de alívio: uma prestação desaparece, o credor é pago e o mês parece finalmente caber no salário. O problema é que, em muitos casos, a dívida não desapareceu — apenas mudou de lugar. Quando o novo crédito serve para cobrir despesas que continuam superiores ao rendimento, o consumidor entra num ciclo em que contrata hoje para pagar ontem e compromete o dinheiro de amanhã. A diferença entre uma reestruturação financeira legítima e uma espiral de endividamento está precisamente aí: no novo empréstimo reduzir efectivamente o problema ou apenas adiar a próxima conta.

22 Sep 2026, 21:06

Quando uma dívida deixa de ser administrável? Os sinais que aparecem antes da crise
Educação Financeira

Quando uma dívida deixa de ser administrável? Os sinais que aparecem antes da crise

Uma dívida raramente se torna insustentável de um dia para o outro. A deterioração costuma começar de forma silenciosa: a prestação passa a ocupar uma parcela crescente do rendimento, a poupança desaparece, o cartão começa a financiar despesas correntes e uma nova dívida é utilizada para pagar a anterior. Quando o problema finalmente se torna evidente, a margem de manobra já pode ser pequena.

22 Sep 2026, 21:02

Herança ou património construído: o que realmente muda a vida financeira de uma família?
Finanças Pessoais

Herança ou património construído: o que realmente muda a vida financeira de uma família?

Uma família pode começar a vida adulta com uma casa paga, terrenos e uma empresa herdada. Outra pode começar sem activos e passar 30 anos a construir património através do trabalho, da poupança e da propriedade de negócios. No fim, ambas podem chegar à riqueza. Mas não percorreram o mesmo caminho — e, sobretudo, não deram aos seus filhos as mesmas condições de partida.

22 Sep 2026, 20:54

Comprar terreno ou comprar casa: qual é a diferença financeira?
Finanças Pessoais

Comprar terreno ou comprar casa: qual é a diferença financeira?

Com o mesmo dinheiro, uma pessoa pode comprar um terreno e começar a construir mais tarde ou adquirir uma casa já pronta. À primeira vista, o terreno parece a opção mais barata. Mas preço de compra e custo de habitação são coisas diferentes. O terreno pode exigir anos de capital adicional até produzir uma casa; a habitação pronta custa mais à partida, mas elimina grande parte da incerteza de construção. A escolha, portanto, não é apenas entre comprar barato e comprar caro. É entre estruturas financeiras completamente diferentes.

22 Sep 2026, 20:49

Casa própria é investimento ou despesa? A diferença que quase ninguém explica
Finanças Pessoais

Casa própria é investimento ou despesa? A diferença que quase ninguém explica

Uma casa de $200.000 pode ser o maior património de uma família e, ao mesmo tempo, uma das maiores despesas que ela terá durante décadas. A aparente contradição desaparece quando se separa aquilo que a casa vale daquilo que ela custa. O imóvel pode valorizar e acumular património, mas também exige juros, manutenção, impostos, seguros e capital que poderia ter sido utilizado noutro lugar.

22 Sep 2026, 20:41

O perigo de colocar todas as poupanças num imóvel: quando a casa deixa de ser segurança
Finanças Pessoais

O perigo de colocar todas as poupanças num imóvel: quando a casa deixa de ser segurança

Uma casa de $250.000 pode parecer uma excelente demonstração de riqueza. Mas se para comprá-la uma família gastar praticamente todas as suas poupanças, o património pode aumentar enquanto a segurança financeira diminui. O problema não está no imóvel. Está em transformar quase todo o dinheiro disponível num activo que não pode ser facilmente convertido em dinheiro sem custos, demora ou dívida adicional.

22 Sep 2026, 20:36

Vale a pena liquidar antecipadamente uma dívida? O cálculo que deve fazer antes de pagar tudo
Finanças Pessoais

Vale a pena liquidar antecipadamente uma dívida? O cálculo que deve fazer antes de pagar tudo

Recebeu um bónus, vendeu um activo ou conseguiu finalmente juntar uma quantia relevante. Tem uma dívida de $15.000 e dinheiro suficiente para liquidá-la. A tentação é imediata: pagar tudo e ficar livre da dívida. Mas liquidar antecipadamente nem sempre é a decisão financeiramente mais eficiente. Antes de transferir o dinheiro, é preciso saber quanto a dívida realmente custa, se existe penalização por pagamento antecipado e quanto de liquidez sobrará depois da operação.

22 Sep 2026, 20:30

Amortizar o crédito da casa ou investir o dinheiro? Como decidir sem destruir o orçamento
Finanças Pessoais

Amortizar o crédito da casa ou investir o dinheiro? Como decidir sem destruir o orçamento

Tem $20.000 disponíveis e ainda deve dinheiro ao banco pela casa. A decisão parece simples: amortizar o crédito e reduzir os juros ou investir o capital e tentar obter um retorno superior ao custo da dívida? Na realidade, a resposta depende de três números que precisam ser comparados com cuidado: a taxa efectiva do crédito, o retorno líquido esperado do investimento e a liquidez que a família precisa manter.

22 Sep 2026, 20:25

Entrada de 20% ou 30% numa casa: quanto dinheiro deve realmente colocar?
Finanças Pessoais

Entrada de 20% ou 30% numa casa: quanto dinheiro deve realmente colocar?

Para comprar uma casa de $200.000, uma entrada de 20% significa desembolsar $40.000. Uma entrada de 30% sobe para $60.000. A diferença de $20.000 pode reduzir significativamente o valor financiado e os juros pagos ao longo dos anos. Mas há uma pergunta que costuma desaparecer no meio da discussão sobre crédito imobiliário: quanto dinheiro o comprador deve realmente colocar sem destruir a própria reserva financeira?

22 Sep 2026, 20:13

Prestação Baixa Não Significa Crédito Barato: Como Calcular o Custo Real de um Empréstimo
Finanças Pessoais

Prestação Baixa Não Significa Crédito Barato: Como Calcular o Custo Real de um Empréstimo

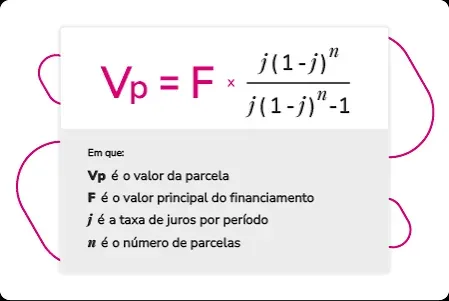
Uma prestação de US$ 200 pode parecer acessível no orçamento mensal, mas isso não significa que o crédito seja barato. O valor da parcela é apenas uma parte da equação: juros, prazo, comissões, seguros e outros encargos podem fazer com que um empréstimo aparentemente confortável custe milhares de dólares a mais no final. É por isso que comparar créditos apenas pela prestação mensal pode levar o consumidor a escolher uma operação mais cara sem perceber. Para saber quanto um empréstimo realmente custa, é necessário olhar para o valor total que será pago durante toda a vigência do contrato — e não apenas para aquilo que cabe no bolso todos os meses.

22 Sep 2026, 18:21

Newsletter

Resumo editorial na sua caixa

Análise de mercados, poupança e investimentos — semanalmente. Sem spam.