

Quando usar a reserva de emergência
A reserva de emergência existe para ser usada, mas o desafio está em saber distinguir uma verdadeira emergência de uma despesa que poderia ter sido planeada. O dinheiro acumulado para proteger o orçamento em momentos difíceis não deve ficar intocável por medo de o utilizar, mas também não deve financiar compras, viagens ou desejos que podem esperar. A diferença está na necessidade, na urgência e na capacidade de pagar a despesa com o rendimento normal.
Uma emergência não é simplesmente uma despesa inesperada
Uma despesa pode ser inesperada sem ser uma emergência. Encontrar um telemóvel em promoção, receber um convite para uma viagem ou decidir trocar de televisão pode surgir de repente, mas não significa que seja necessário retirar dinheiro da reserva.
Uma emergência financeira normalmente envolve uma necessidade relevante que não pode ser adiada sem consequências importantes e para a qual não existe dinheiro disponível no orçamento corrente.
Uma reparação urgente de 15.000 meticais, por exemplo, pode justificar a utilização da reserva. Outros exemplos independentes seriam 300 dólares, 250 euros, 4.000 rands sul-africanos, 1.800 yuans chineses, 35.000 ienes japoneses ou 300.000 wons sul-coreanos. Estes valores são meramente ilustrativos e não representam equivalências cambiais.
Perda ou redução significativa do rendimento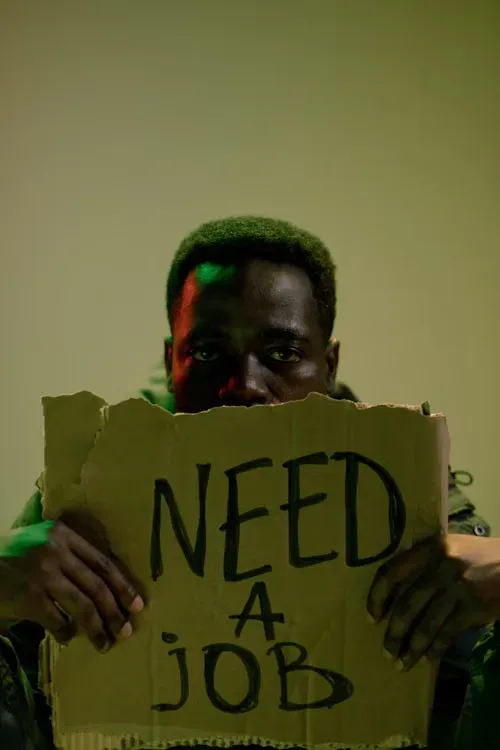
Uma das situações mais importantes para utilizar a reserva é a perda inesperada de rendimento. Quem deixa de receber salário, perde um contrato ou enfrenta uma redução significativa dos rendimentos pode precisar da reserva para continuar a pagar despesas essenciais enquanto procura uma solução.
Se uma família necessita de 25.000 meticais por mês para despesas indispensáveis, uma reserva acumulada de 75.000 meticais poderia cobrir três meses dessas despesas. Em exemplos independentes, poderiam ser considerados 1.200 dólares, 1.000 euros, 18.000 rands, 7.500 yuans, 150.000 ienes ou 1.300.000 wons. Os valores não constituem conversões entre moedas.
Nesse cenário, utilizar a reserva não representa falta de disciplina. É precisamente uma das razões pelas quais ela foi criada.
Despesas médicas inesperadas
Uma despesa de saúde que não estava prevista também pode justificar o recurso à reserva, especialmente quando o pagamento é urgente e não existe outra fonte adequada de financiamento.
Uma factura de 20.000 meticais pode ser uma emergência para determinado agregado familiar. Para outro, uma despesa de 5.000 meticais pode ser absorvida pelo orçamento mensal. A mesma análise pode ser feita, separadamente, para despesas de 400 dólares, 350 euros, 6.000 rands, 2.500 yuans, 50.000 ienes ou 450.000 wons.
O ponto central não é o número absoluto, mas o impacto que a despesa teria sobre a capacidade de pagar as necessidades essenciais.
Reparações indispensáveis
A reserva também pode ser utilizada para resolver problemas que afectem directamente a habitação, o transporte necessário para trabalhar ou outros bens essenciais.
Uma avaria grave no veículo utilizado diariamente para chegar ao trabalho pode exigir uma despesa inesperada. O mesmo pode acontecer com uma canalização que provoque danos relevantes em casa, uma falha eléctrica urgente ou a substituição de um equipamento essencial.
Antes de retirar o dinheiro, contudo, é importante distinguir uma reparação necessária de uma melhoria. Consertar um frigorífico que deixou de funcionar pode ser uma necessidade; trocar um aparelho que ainda funciona apenas porque apareceu um modelo novo é uma decisão de consumo.
Quando não usar a reserva
A reserva de emergência não deve funcionar como uma conta para compras que ficaram fora do orçamento. Comprar roupas, trocar de telemóvel, financiar férias, pagar uma festa ou aproveitar uma promoção normalmente não constitui motivo suficiente para utilizar dinheiro destinado a situações de emergência.
Se alguém possui 40.000 meticais na reserva e encontra um produto que custa 8.000 meticais, retirar esse valor simplesmente porque existe dinheiro disponível reduz a protecção financeira do agregado. O mesmo princípio aplica-se a uma compra independente de 200 dólares, 180 euros, 3.000 rands, 1.500 yuans, 30.000 ienes ou 250.000 wons.
A pergunta útil é simples: se eu não tivesse esta reserva, esta despesa seria suficientemente urgente para justificar contrair uma dívida? Se a resposta for não, provavelmente não se trata de uma emergência.
E quando existe uma dívida?
Ter uma dívida cara não significa automaticamente que a reserva de emergência deva ser utilizada para a liquidar integralmente. Existe uma diferença entre reduzir juros e manter uma protecção contra acontecimentos inesperados.
Imagine uma pessoa com 50.000 meticais de reserva e uma dívida de 40.000 meticais. Usar toda a reserva para eliminar a dívida pode deixar a pessoa sem dinheiro disponível para uma emergência que surja no mês seguinte.
Em alguns casos, pode fazer sentido utilizar uma parte da reserva para reduzir uma dívida particularmente onerosa, mas a decisão deve preservar uma margem mínima de segurança. O objectivo não é trocar uma dívida por uma situação em que qualquer imprevisto obrigue novamente ao crédito.
Depois de usar, é preciso reconstruir
A reserva não precisa de permanecer sempre no mesmo valor. Se for utilizada numa emergência legítima, a prioridade seguinte deve ser reconstruí-la.
Quem tinha 60.000 meticais e gastou 15.000 numa emergência ficou com 45.000 meticais. Outros exemplos independentes seriam uma reserva de 1.000 dólares reduzida em 250 dólares, 900 euros reduzidos em 200 euros, 16.000 rands reduzidos em 4.000 rands, 7.000 yuans reduzidos em 1.500 yuans, 140.000 ienes reduzidos em 30.000 ienes ou 1.200.000 wons reduzidos em 250.000 wons.
Não é necessário sentir que o dinheiro foi "perdido". Ele cumpriu a função para a qual foi acumulado. O passo seguinte é voltar a financiar a reserva gradualmente.
A pergunta que deve ser feita antes de levantar o dinheiro
Antes de utilizar a reserva, vale a pena fazer quatro perguntas: a despesa é necessária? É urgente? Pode ser paga com o rendimento normal? Se não for paga agora, haverá uma consequência financeira relevante?
Se a resposta apontar para uma necessidade real e imediata, a reserva está a cumprir exactamente o seu propósito. Se a despesa puder esperar, o mais prudente pode ser incluí-la no orçamento e juntar dinheiro para pagá-la.
A reserva de emergência não foi criada para ficar eternamente parada nem para financiar qualquer desejo. Foi criada para comprar tempo e estabilidade quando o orçamento normal deixa de ser suficiente. Saber quando utilizá-la é tão importante quanto saber como construí-la.