
Poupança
20 despesas que parecem pequenas mas custam uma fortuna
Uma compra de 100 meticais pode parecer irrelevante. Uma corrida de 200 meticais também. Uma subscrição de 500 meticais dificilmente parece capaz de destruir um orçamento. O problema não está necessariamente no valor isolado, mas na frequência. Despesas pequenas, quando repetidas durante meses ou anos, podem consumir uma parcela importante do rendimento sem chamar atenção.
- 1 Oct 2026
- Redacção
- 0 leituras
- 7 min de leitura

O perigo está justamente na sensação de que “é só um pouco”. Quando várias despesas desse tipo acontecem todos os dias, semanas ou meses, o orçamento deixa de perder pequenas quantias e começa a perder uma soma considerável.
O café ou lanche comprado todos os dias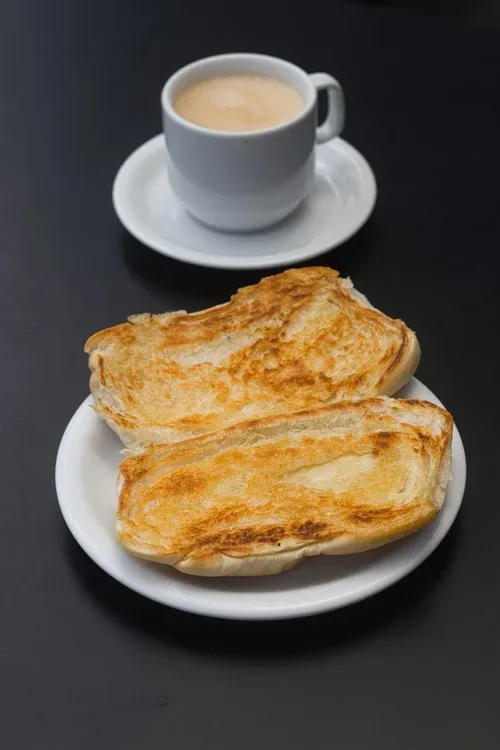
Comprar um café, um refrigerante ou um pequeno lanche durante o trabalho pode parecer uma despesa sem importância. Mas gastar 100 meticais, 2 dólares, 2 euros, 45 rands, 12 yuans, 250 ienes ou 2.200 wons por dia útil pode representar uma saída significativa ao longo do ano. São exemplos independentes em moedas diferentes, não equivalências cambiais.
O problema não é consumir um café. É transformar uma compra ocasional numa obrigação diária que já nem é contabilizada.
Água e bebidas compradas fora de casa
Quem compra água ou outras bebidas diariamente pode gastar muito mais do que imagina. Uma despesa de 50 meticais, 1 dólar, 1 euro, 23 rands, 6 yuans, 120 ienes ou 1.100 wons parece pequena, mas multiplicada por dezenas de dias começa a pesar.
Quando existe uma alternativa mais económica e segura, a diferença acumulada pode ser relevante.
Taxas de transporte aparentemente insignificantes
Uma pequena viagem de táxi, uma corrida por aplicação ou um transporte adicional para evitar esperar alguns minutos pode não afectar o orçamento numa única ocasião. O problema aparece quando essa decisão se repete várias vezes por semana.
Uma pessoa que acrescente 500 meticais, 8 dólares, 7 euros, 225 rands, 60 yuans, 1.250 ienes ou 11.000 wons ao orçamento mensal por deslocações desnecessárias estará a comprometer 6.000 meticais, 96 dólares, 84 euros, 2.700 rands, 720 yuans, 15.000 ienes ou 132.000 wons ao ano. São novamente exemplos independentes por moeda.
Taxas bancárias
Pequenas comissões bancárias podem passar despercebidas porque aparecem individualmente na conta. Uma taxa de 100 meticais, 2 dólares, 2 euros, 45 rands, 12 yuans, 250 ienes ou 2.200 wons pode não provocar preocupação. Várias cobranças durante o ano, porém, podem representar dinheiro perdido sem qualquer benefício adicional.
Rever regularmente os movimentos da conta ajuda a identificar este tipo de despesa.
Subscrições que quase não são utilizadas
Serviços de streaming, armazenamento, aplicações, plataformas de aprendizagem e outras subscrições podem continuar a ser cobrados mesmo quando deixaram de ser utilizados.
Uma subscrição de 300 meticais, 5 dólares, 5 euros, 135 rands, 36 yuans, 750 ienes ou 6.600 wons por mês representa, em doze meses, 3.600 meticais, 60 dólares, 60 euros, 1.620 rands, 432 yuans, 9.000 ienes ou 79.200 wons. São exemplos independentes, não equivalências de câmbio.
Compras por impulso no supermercado
O supermercado é um dos lugares onde pequenas decisões podem aumentar rapidamente a factura. Um produto colocado no carrinho porque “é barato” parece inofensivo. Dez produtos desse tipo podem alterar significativamente o valor final da compra.
O problema não é comprar algo fora da lista uma vez. É fazer disso um padrão.
Taxas de entrega
Uma pequena taxa de entrega pode parecer aceitável quando comparada com o valor total da encomenda. Mas quem utiliza entregas frequentemente pode acabar por pagar centenas ou milhares de meticais, dólares, euros, rands, yuans, ienes ou wons apenas para receber produtos que poderia levantar ou comprar de outra forma.
Antes de concluir uma compra, vale a pena observar o preço final e não apenas o preço do produto.
Pequenas compras online
Aplicações e lojas digitais tornam extremamente fácil gastar pequenas quantias. O consumidor pode fazer uma compra de 200 meticais, 3 dólares, 3 euros, 90 rands, 24 yuans, 500 ienes ou 4.400 wons sem sentir que está a tomar uma decisão financeira importante.
O problema aparece quando várias compras semelhantes são feitas durante o mesmo mês.
Comissões e multas por atraso
Uma factura paga fora do prazo pode gerar uma pequena penalização. Uma única multa pode ser suportável, mas atrasos repetidos transformam dinheiro em custo sem qualquer benefício.
Uma pessoa que acumule 1.000 meticais, 17 dólares, 15 euros, 450 rands, 120 yuans, 2.500 ienes ou 22.000 wons em penalizações durante o ano perdeu esse dinheiro sem adquirir um bem ou serviço correspondente. Os valores são exemplos independentes em cada moeda.
Saques e transferências desnecessárias
Dependendo das condições da instituição financeira, determinadas operações podem ter custos. Fazer várias operações pequenas quando poderiam ser agrupadas pode aumentar as despesas bancárias.
A organização das movimentações financeiras pode reduzir custos que normalmente passam despercebidos.
Comida comprada por conveniência
Comprar comida pronta ocasionalmente não é necessariamente um problema. O impacto aparece quando a conveniência substitui regularmente refeições que poderiam ser preparadas de forma mais económica.
Uma diferença de 150 meticais, 2,50 dólares, 2,30 euros, 68 rands, 18 yuans, 375 ienes ou 3.300 wons por refeição, repetida muitas vezes, transforma-se numa despesa considerável.
Snacks e doces
Produtos baratos comprados diariamente podem ser financeiramente mais relevantes do que uma compra cara feita uma vez por ano. Um snack de 50 meticais, 1 dólar, 1 euro, 23 rands, 6 yuans, 120 ienes ou 1.100 wons pode parecer insignificante, mas a repetição altera completamente o resultado.
É a frequência, e não apenas o preço, que deve ser observada.
Compras para acompanhar outras pessoas
Sair com amigos, colegas ou familiares pode criar despesas que não estavam previstas. Uma pessoa pode gastar pouco numa determinada ocasião, mas aceitar repetidamente refeições, bebidas, transporte ou entretenimento fora do orçamento.
O problema financeiro começa quando a necessidade de acompanhar os outros passa a determinar os próprios gastos.
Estacionamento
O estacionamento é outra despesa que raramente entra nas contas antes de sair de casa. Pagar 100 meticais, 2 dólares, 2 euros, 45 rands, 12 yuans, 250 ienes ou 2.200 wons várias vezes por semana pode representar uma soma anual relevante.
Quando existem alternativas seguras e razoáveis, comparar o custo antes de cada deslocação pode fazer diferença.
Combustível gasto em pequenas deslocações
Uma viagem curta de carro pode parecer barata porque consome pouco combustível. Mas várias viagens desnecessárias aumentam o consumo, o desgaste do veículo e a necessidade de manutenção.
Agrupar compromissos e evitar deslocações que poderiam ser combinadas reduz mais do que apenas o gasto imediato com combustível.
Compras de última hora
Comprar algo porque acabou em casa, esquecer uma compra importante ou deixar para o último momento pode obrigar o consumidor a pagar mais.
Planeamento não elimina todas as despesas inesperadas, mas reduz a quantidade de compras feitas por urgência.
Renovação automática de serviços
Alguns serviços são renovados automaticamente quando o consumidor já não pretende utilizá-los. Uma cobrança mensal pequena pode permanecer durante meses sem ser percebida.
Verificar periodicamente as subscrições e os pagamentos automáticos pode recuperar dinheiro que estava simplesmente a desaparecer do orçamento.
Pequenas compras para “compensar” um dia difícil
Gastar dinheiro como forma de recompensa emocional pode transformar uma situação ocasional num padrão. Uma compra de 300 meticais, 5 dólares, 5 euros, 135 rands, 36 yuans, 750 ienes ou 6.600 wons pode parecer uma pequena recompensa, mas várias compras desse tipo durante o mês acumulam-se rapidamente.
Não se trata de eliminar todo o consumo por prazer, mas de perceber quando uma despesa deixou de ser excepcional.
Presentes e contribuições não planeadas
Ajudar familiares, oferecer presentes ou contribuir para determinadas ocasiões pode ser importante, mas também precisa de espaço no orçamento. Quando essas despesas surgem constantemente sem planeamento, podem comprometer outras obrigações financeiras.
Uma pequena reserva específica para este tipo de gasto permite ajudar sem recorrer constantemente ao dinheiro destinado a outras necessidades.
O verdadeiro custo está na repetição
Uma despesa de 100 meticais, 2 dólares, 2 euros, 45 rands, 12 yuans, 250 ienes ou 2.200 wons não vai, por si só, destruir um orçamento. O problema é repetir a mesma despesa dezenas ou centenas de vezes.
É por isso que o controlo financeiro não deve concentrar-se apenas nas grandes compras. O consumidor precisa de observar os pequenos pagamentos recorrentes, porque são eles que podem desaparecer do orçamento sem provocar uma sensação imediata de perda.
No final de cada mês, vale a pena somar as despesas pequenas que normalmente não entram no orçamento. Se o total for elevado, a solução não precisa de ser cortar tudo. Basta identificar quais despesas oferecem pouco benefício em relação ao dinheiro consumido e reduzir a frequência. É assim que pequenas fugas deixam de se transformar numa fortuna perdida ao longo dos anos.
Leia também

Quanto custa morar sozinho?
Morar sozinho pode parecer apenas uma questão de pagar uma renda, mas a realidade financeira é bem maior. Água, energia, alimentação, transporte, internet, limpeza, manutenção e imprevistos transformam rapidamente a casa numa das maiores despesas mensais de uma pessoa. Antes de sair de casa, é preciso calcular não apenas quanto custa o imóvel, mas quanto custa sustentar toda a vida à sua volta.

Quanto custa manter um carro por mês?
Ter um carro pode dar liberdade e conveniência, mas também cria uma despesa mensal que vai muito além do combustível. Prestação, manutenção, seguro, estacionamento, pneus, documentação e reparações podem transformar um veículo aparentemente acessível numa das maiores despesas do orçamento familiar. Saber quanto o carro realmente custa por mês é essencial antes de comprar, financiar ou decidir mantê-lo.

Quanto custa comer fora todos os dias?
Comer fora todos os dias pode parecer apenas uma questão de conveniência, mas o custo acumulado pode surpreender. Uma refeição de 250 meticais, 4 dólares, 4 euros, 115 rands, 30 yuans, 600 ienes ou 5.500 wons, repetida durante os dias de trabalho, transforma uma pequena despesa diária numa factura anual significativa. O problema não está necessariamente em comer num restaurante, mas em não perceber quanto esse hábito retira do orçamento ao longo do tempo.

Como economizar água sem aumentar o custo de vida
A água pode parecer uma despesa pequena quando comparada com renda, alimentação ou transporte, mas desperdícios diários podem aumentar a factura e representar uma utilização desnecessária de um recurso essencial. Torneiras a pingar, autoclismos com fugas, duches prolongados, mangueiras abertas sem controlo e lavagem inadequada de roupa ou loiça podem elevar o consumo sem melhorar a qualidade de vida. Economizar água começa por identificar onde ela está a ser desperdiçada e corrigir os problemas que se repetem todos os dias.